
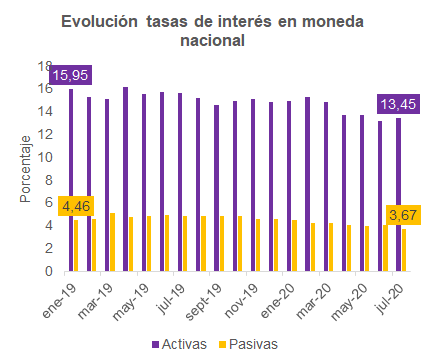
Al cierre de julio del corriente año el promedio de la tasa de interés activa para operaciones en Moneda Nacional (MN), sin sobregiros ni tarjetas, se ubicó en 13,45%, 0,29 puntos porcentuales (p.p.) superior al de junio y 2,16 p.p. inferior al del mismo mes del 2019. Por su parte, el promedio de tasas pasivas fue de 3,67%, inferior en 1,13 p.p. interanualmente, con lo que el spread cerró en 9,78%, reduciéndose en 1,02 p.p.
Si bien mensualmente se observan incrementos, analizando las variaciones interanuales por segmento, el promedio de las tasas de préstamos comerciales, de desarrollo y para el consumo disminuyó en 2,59 p.p., 0,94 p.p. y 4,25 p.p., respectivamente, lo que de sostenerse podría contribuir a una mayor concesión de créditos. En contrapartida, el promedio de préstamos para la vivienda aumentó 0,26 p.p.
La baja de la tasa de política monetaria (TPM) a 0,75% habría incentivado la reducción del promedio de tasas activas, contribuyendo al incremento interanual de 10% de los préstamos. Para mejorar este dinamismo, se requiere de aumentar el otorgamiento de garantías y propiciar una mayor formalización de las empresas.
Encuentra el Pulso Financiero completo aquí