Sep 9, 2026 | Pulso financiero

Saldo de tarjetas de crédito crece a mayor ritmo que la cantidad de plásticos activos

Al cierre de julio, existía un total de 2.584.343 tarjetas de crédito activas en el sistema financiero (Bancos + Financieras), cantidad 7,5% mayor en términos interanuales. El saldo total vigente de dichas tarjetas ascendió a PYG 6,85 billones (USD 1,1 mil millones) y presentó un crecimiento interanual de 27,5%.​

De esta manera, el saldo promedio por tarjeta de crédito fue de PYG 2,6 millones y registró una variación interanual de 18,6%, debido al crecimiento más que proporcional del saldo total frente al de la cantidad de plásticos. La dinámica actual estaría reflejando un aumento de los gastos cubiertos con estos instrumentos con respecto al ritmo de acceso a los mismos.​

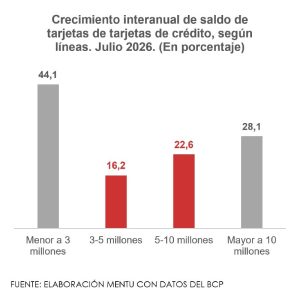
Las tarjetas con líneas superiores a PYG 10 millones y las de líneas menores a PYG 3 millones tuvieron la mayor incidencia en el crecimiento del saldo total, con variaciones interanuales de 28,1% y 44,1%, respectivamente. En cuanto a la mora, los segmentos con menores líneas de crédito registraron las tasas más elevadas: 7,8% para aquellos con líneas menores a PYG 3 millones y 7,4% para los que tienen líneas de entre PYG 3 y 5 millones.
Pulsos relacionados

Deuda pública continúa aumentando al cierre del tercer trimestre​

El saldo de la deuda pública se ubicó en USD 22.569 millones al cierre de septiembre, 13,3% más que un año antes. Con ello, las obligaciones financieras del Estado paraguayo representan el 35,4% del Producto Interno Bruto (PIB).​ Los compromisos externos ascendieron a...

Estados Unidos registra una sólida creación de empleo en octubre

El empleo no agrícola de Estados Unidos aumentó en 165.000 puestos de trabajo en octubre, superando ampliamente el promedio mensual de 48.000 nuevos empleos registrado durante los últimos 12 meses, según datos de la Oficina de Estadísticas Laborales (BLS). ​ Los...

Menos cartera de mayor atraso, pero más deudores con mora temprana

El 91% de la cartera del sistema bancario se ubicó en categoría 1 al cierre de setiembre, ligeramente por encima del 90,8% de un año atrás. Esta categoría, la de menor riesgo, creció 6,9% interanual, un ritmo algo superior al de la cartera total, lo que explica su...