Dic 11, 2025 | Pulso financiero

La morosidad bancaria baja, los créditos al consumo tienen la mayor tasa de retrasos​

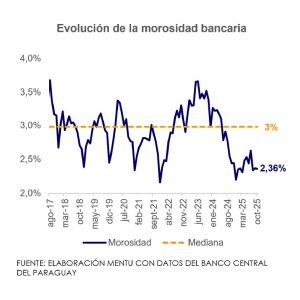
La morosidad bancaria al cierre de octubre se ubicó en 2,36%, disminuyendo 0,1 puntos porcentuales (p.p.). Interanualmente y ubicándose por debajo de la mediana histórica de 3%. Cabe mencionar que las variaciones interanuales negativas se están registrando desde hace aproximadamente dos años, lo que en parte estaría reflejando la expansión de las colocaciones así como el ajuste de la cartera.​

Por segmentos, la morosidad más alta corresponde al crédito al consumo, con una tasa de 4,47%. Le siguen la construcción con 3,72% y el comercio minorista con 3,33%. Los segmentos con menor morosidad son la intermediación financiera, con 0,31% y las actividades inmobiliarias, con 0,77. ​

Entre las variaciones más relevantes del año, destacan las reducciones en la tasa de morosidad del comercio mayorista, con una caída de 1,1 p.p., y del segmento consumo, con 0,7 p.p. Por el contrario, los mayores incrementos se registraron en la industria, con 0,8 p.p., y en la construcción, con 0,6 p.p., esto último estaría vinculado en parte a los retrasos en pagos a proveedores estatales.
Pulsos relacionados

Deuda pública continúa aumentando al cierre del tercer trimestre​

El saldo de la deuda pública se ubicó en USD 22.569 millones al cierre de septiembre, 13,3% más que un año antes. Con ello, las obligaciones financieras del Estado paraguayo representan el 35,4% del Producto Interno Bruto (PIB).​ Los compromisos externos ascendieron a...

Estados Unidos registra una sólida creación de empleo en octubre

El empleo no agrícola de Estados Unidos aumentó en 165.000 puestos de trabajo en octubre, superando ampliamente el promedio mensual de 48.000 nuevos empleos registrado durante los últimos 12 meses, según datos de la Oficina de Estadísticas Laborales (BLS). ​ Los...

Menos cartera de mayor atraso, pero más deudores con mora temprana

El 91% de la cartera del sistema bancario se ubicó en categoría 1 al cierre de setiembre, ligeramente por encima del 90,8% de un año atrás. Esta categoría, la de menor riesgo, creció 6,9% interanual, un ritmo algo superior al de la cartera total, lo que explica su...