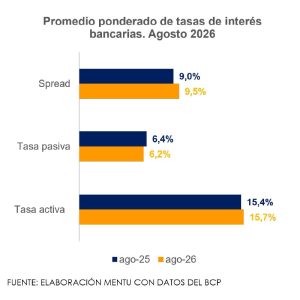
El promedio de las tasas activas efectivas del sistema bancario aplicadas a los préstamos se situó en agosto en 15,7%, incluyendo las tarjetas de crédito y los sobregiros. De manera interanual aumentó 0,3 puntos porcentuales (p.p.), mientras que mensualmente se incrementó 0,4 p.p.
Por producto, el promedio de tasas de tarjetas de crédito tuvo el mayor incremento interanual con 3,0 p.p., ubicándose en 19,5%. Asimismo, el promedio de tasas efectivas para préstamos al desarrollo aumentó 2,3 p.p. hasta 11,7%, y junto con el incremento de 1,6 p.p. en las tasas de consumo (21,1%) contribuyó al alza del promedio general de tasas activas bancarias.
En cuanto al promedio de tasas pasivas, este se ubicó en 6,2%, con una caída interanual de 0,3 p.p, explicada por la disminución de 1,0 p.p. en las tasas promedio de los depósitos a plazo y por la reducción de 0,7 p.p. de los Certificados de Depósito de Ahorro (CDA).
El aumento de tasas activas y la reducción de tasas pasivas generaron que el spread bancario crezca en 0,5 p.p. interanual hasta 9,5%.